
N.U.’nun vefatının ardından ailesi, İş Mahkemesi’ne başvurarak merhumun hayatı boyunca yıllık izinlerinin büyük bir kısmını kullanmadığını ve ücretlerinin bir bölümünün elden ödenmesi sebebiyle SGK bildirimlerinin eksik yapıldığını öne sürdü. Aile; kıdem tazminatı, asgari geçim indirimi ve ödenmeyen yıllık izin ücretlerinin işverenden tahsilini talep etti.
Muhasebe müdürünün izin davasında Yargıtay'dan karar: 3'te 1 oranında kullanılmış sayılacak
Özel bir şirkette 33 yıl boyunca muhasebe ve mali işler müdürü olarak görev yaptıktan sonra hayatını kaybeden N.U.’nun ailesinin başlattığı hukuk mücadelesinde Yargıtay son sözü söyledi. Yargıtay 9. Hukuk Dairesi, yıllık izin hakkının 3’te 1 oranında kullanılmış sayılması gerektiğine hükmetti.
Kaynak: AA / DHA / İHA
Son Güncelleme:
Haberi Paylaş
1
4
Davalı işveren ise N.U.'nun emeklilik sonrasında danışmanlık yaptığını, rahatsızlık dönemlerinde izinlerini kullandığını ve kendisine kıdem tazminatına mahsuben ödemeler gerçekleştirildiğini iddia ederek davanın reddini istedi.
İLK DERECE MAHKEMESİ AİLEYİ HAKLI BULDU
Yerel İş Mahkemesi, işverenin izinlerin kullanıldığını veya ücretinin ödendiğini belgeleyemediğini belirterek ailenin kıdem ve yıllık izin ücreti taleplerini kabul etti. İşverenin karara karşı yaptığı istinaf başvurusu Bölge Adliye Mahkemesi tarafından reddedilince dosya temyiz için Yargıtay’a taşındı.
2
4
YARGITAY: 33 YIL HİÇ İZİN KULLANILMADI DENEMEZ
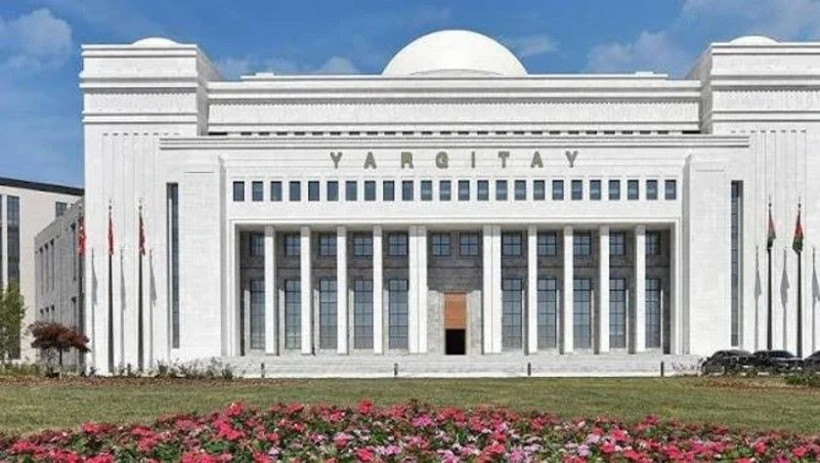
Dosyayı inceleyen Yargıtay 9. Hukuk Dairesi, mahkemenin 33 yıl boyunca hiç izin kullanılmadığı yönündeki kabulünü hatalı bularak kararı bozdu. Kararda şu gerekçelere yer verildi:
Dava dilekçesinde izinlerin "hiç kullanılmadığı" değil, "büyük bir bölümünün kullanılmadığı" ifadesinin yer aldığına dikkat çekilerek, hakimin taraf beyanlarının dışına çıkamayacağı vurgulandı.
3
4
N.U.’nun şirketteki mali işler müdürü unvanı gereği yıllık izin kayıtlarını düzenleme ve takip etme yetkisine sahip olduğu hatırlatıldı.
Bu unsurları değerlendiren Yargıtay, N.U.’nun yıllık izinlerinin 3’te 1 oranında kullanıldığının kabul edilmesi ve hesaplamanın kalan süre üzerinden yapılarak izin ücretinin ödenmesi gerektiğine karar verdi. Ayrıca eksik incelemeyle belirlenen gerçek ücret tespiti çalışmalarının da yeniden yapılması istendi.
4
4