Ehliyetini yeni alan bir genç için direksiyona geçmek bağımsızlığın ilk adımlarından biri. Aile içinse aynı anda başka sorular başlıyor: Aracı çocuğuma verirsem sigorta geçerli olur mu? Kaza yaparsa karşı tarafın zararını kim öder? Yıllardır koruduğum hasarsızlık indirimine ne olur?
Türkiye’de bu soruların yanıtı, trafik sigortası ile kasko arasındaki ayrımda saklı. Zorunlu trafik sigortası aracın işleteninin sorumluluğunu güvence altına alıyor. Kaskoda ise aracın kendi hasarı ve poliçedeki özel koşullar belirleyici oluyor. Aynı kazanın iki poliçede farklı sonuçlar doğurabilmesi, ailelerin yalnızca “Sigortamız var” demekle yetinmemesini gerektiriyor.
GENÇLERİN KAZA BİLANÇOSU: YAKLAŞIK 70 BİN 700 YARALI
TÜİK’in 2025 yılı Karayolu Trafik Kaza İstatistikleri’ne göre Türkiye’de 288 bin 321 ölümlü veya yaralanmalı trafik kazası meydana geldi. Bu kazalarda 6 bin 35 kişi hayatını kaybetti, 403 bin 937 kişi yaralandı. Toplam yaralıların yüzde 17,5’ini 18–24 yaş grubundakiler oluşturdu.
MOTOSİKLETTE GENÇ SÜRÜCÜLER İÇİN ÇARPICI TABLO
Sürücü yaşına ilişkin somut bir gösterge, motosikletler için açıklanan verilerde bulunuyor. İçişleri Bakanlığının Mart 2025’te paylaştığı 2024 verilerine göre, ölümlü kazaya karışan motosiklet sürücülerinin yüzde 52,06’sı 16–30 yaş grubunda.
ÇOCUĞU TRAFİK POLİÇESİNE EKLEMEK MÜMKÜN MÜ?
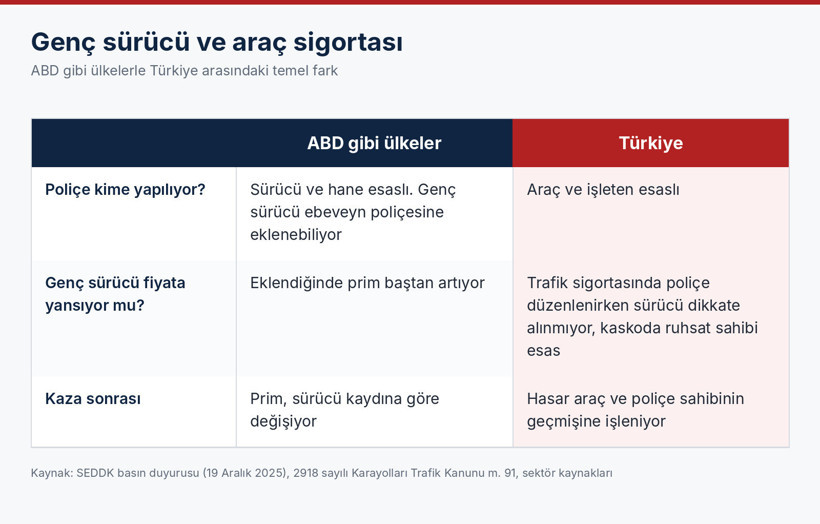
SEDDK’nın 19 Aralık 2025 tarihli açıklamasına göre mevcut uygulamada zorunlu trafik sigortası sürücüye özel düzenlenmiyor. Poliçe, motorlu aracın işleteni adına yapılıyor; aracı kullanacak kişiler için ABD’deki bazı uygulamalara benzer bir sürücü ekleme modeli bulunmuyor.
Ancak bu, aile bireyinin direksiyona geçmesiyle trafik sigortasının otomatik olarak geçersiz olacağı anlamına gelmiyor. Poliçeye adı eklenmemiş genç sürücünün kullanımı ile sigortanın kapsamı birbirinden ayrı meseleler. Zorunlu trafik sigortası genel şartları, işletenin aracın işletilmesinden kaynaklanan hukuki sorumluluğunu esas alıyor.
Ailenin ilk bilmesi gereken ayrım şu: Çocuğun adının trafik poliçesinde yazmaması, tek başına sigortasız sürüş anlamına gelmiyor.
KAZADA HANGİ SİGORTA DEVREYE GİRER?
Genç sürücünün aile aracıyla kusurlu bir kazaya karışması halinde, üçüncü kişilerin kapsama giren zararları zorunlu trafik sigortasının konusu oluyor. Ödeme, sorumluluk ve teminat limitleri çerçevesinde değerlendiriliyor.
Ailenin kendi aracındaki hasar ise bu aracın trafik sigortasından karşılanmıyor. Burada varsa kasko poliçesi devreye giriyor. Kaskonun ödeme yapıp yapmayacağı, kazanın niteliğiyle birlikte genel ve özel şartlara bağlı.
Örneğin aile aracının başka bir otomobile çarptığını düşünelim. Karşı otomobildeki zarar ile aile aracındaki onarım masrafı aynı sigortadan karşılanacak iki kalem değil. Trafik sigortası karşı tarafın, kasko ise sigortalı aracın hasarı bakımından değerlendiriliyor.
DİREKSİYONDA ÇOCUK, YENİLEMEDE AİLENİN POLİÇESİ
Kazanın mali etkisi yalnızca o günkü onarım masrafıyla sınırlı kalmayabiliyor. Trafik sigortasından yapılan hasar ödemesi, ilgili poliçenin yenilenmesindeki hasarsızlık basamağını ve primi etkileyebiliyor. SBM, trafik sigortasında hasar geçmişine göre indirim veya prim artırımı uygulandığını belirtiyor.
Bu nedenle ebeveyn adına düzenlenen poliçeye konu araçta çocuğun kusurlu kazası nedeniyle ödeme yapılması, ebeveynin ilgili poliçesinin yenileme maliyetine yansıyabiliyor. “Kazayı çocuk yaptı, benim poliçem etkilenmez” varsayımı doğru değil.
Bununla birlikte, her kaza indirimin tamamen silinmesi demek değil. Kusur, sigortadan ödeme çıkıp çıkmadığı ve uygulanan basamak kuralları önemli. Yenilemedeki lira farkını belirlemek için güncel teklif gerekiyor; herkese uygulanabilecek tek bir “genç sürücü kazası faturası” bulunmuyor.
KASKODA ASIL AYRINTI: ARACI KİM KULLANABİLİR?
Kasko Genel Şartları’nın A.7 maddesi, teminatın aracın belli kişiler tarafından kullanılması gibi koşullarla düzenlenebilmesine imkan tanıyor. A.6 maddesi ise zararın belirli bir kısmının sigortalı üzerinde bırakıldığı muafiyetleri düzenliyor.
Dolayısıyla poliçede tek sürücü, belirli sürücü, yaş veya ehliyet süresi koşulu bulunup bulunmadığı önemli. Aracı çocuğuna verecek ebeveynin kontrol etmesi gereken yer, yalnızca poliçenin fiyatı değil, bu şartların yazıldığı bölüm.
Sürücü kısıtı bulunmayan bir poliçede aracı aile bireyinin kullanması tek başına genel bir ret nedeni olarak sayılmıyor. Ancak geçerli ve uygun sınıftaki sürücü belgesi, alkol ve uyuşturucuya ilişkin hükümler ile diğer kapsam koşulları ayrıca değerlendiriliyor.
ŞİRKET ŞARTLARI NE SÖYLÜYOR?
Allianz’ın yayımladığı Kapsamlı Kasko Paketi bilgilerinde, gerçek kişiler için belirli sürücü indiriminin ruhsat sahibinin veya aracı kullanan kişinin 30 yaş üzerinde ve en az üç yıllık ehliyet sahibi olması halinde geçerli olduğu belirtiliyor.
Bu örnek, piyasadaki sürücü indirimlerinin yaş ve deneyim koşullarına bağlanabildiğini gösteriyor. Ancak tek bir şirketin ürün şartı, bütün kaskolar için geçerli bir kural değil. “25 yaş altındaki herkesin kaskosu aynı şekilde değerlendirilir” şeklinde bir genelleme yapılamaz.
Anadolu Sigorta’nın Mayıs 2026 tarihli kasko şartlarında ise özel indirim koşullarının hasar anında ihlal edildiğinin anlaşılması halinde kesinti uygulanabilen durumlar açıklanıyor. Ehliyet ve sürücü belirlemesine ilişkin koşullar da bu kapsamda ele alınıyor.
Bu nedenle “İndirimli poliçeyi başka biri kullanırsa hasar kesinlikle ödenmez” demek de doğru değil. Sonuç, somut poliçeye göre kapsam dışında kalma veya tazminattan kesinti gibi farklı biçimlerde ortaya çıkabilir.
EHLİYETSİZ KULLANIMDA RİSK BÜYÜYOR
Yeni ehliyetli olmak ile ehliyetsiz olmak aynı şey değil. Kasko Genel Şartları, gerekli sürücü belgesi bulunmayan kişilerin kullanımı sırasında meydana gelen zararları teminat dışında sayıyor.
Zorunlu trafik sigortasında ise zarar gören üçüncü kişinin korunması ile sigortacının ödediğini sigortalıdan geri istemesi ayrı süreçler. Genel şartların B.4 maddesi; gerekli ehliyetin bulunmaması, geçerliliğini yitirmesi veya ehliyete el konulması gibi durumlarda rücu imkanı düzenliyor. Alkol ve uyuşturucuya ilişkin haller de maddede yer alıyor.
Başka bir ifadeyle, karşı tarafa sigortadan ödeme yapılması her durumda aile açısından dosyanın kapandığı anlamına gelmeyebilir. İlgili koşullar oluştuğunda sigortacı ödediği tazminatın geri alınmasını talep edebilir.
ABD ÖRNEĞİNDE GENÇ SÜRÜCÜ BAŞTAN BİLDİRİLİYOR
ABD’nin Teksas eyaletindeki sigorta düzenleyicisi TDI, ailedeki genç sürücünün ebeveynin poliçesine eklenebileceğini ve bunun ayrı bir poliçe almaktan genellikle daha ucuz olabileceğini belirtiyor. Kurum, sürücünün eklenmesinin maliyeti artırabileceğini de hatırlatıyor.
TDI’nin tüketici rehberinde iyi okul notları, sürüş eğitimi ve güvenli sürüşü izleyen uygulamalar gibi indirim imkanları anlatılıyor. Burada genç sürücü, sigortacıya baştan bildirilen bir risk unsuru olarak değerlendiriliyor.
TRAFİK SİGORTASI SÜRÜCÜ BAZLI OLDU MU?
SEDDK’nın 19 Aralık 2025 tarihli duyurusu, 1 Ocak 2026 düzenlemesinin sürücü bazlı sisteme geçiş olmadığını açıkça ortaya koyuyor. Düzenleme, yeni aracın önce alınması ve avantajlı basamaktaki eski aracın daha sonra satılması halinde basamağın yeni araca aktarılmasıyla ilgili.
Kurum aynı duyuruda, işletenden bağımsız sürücü temelli alternatif modeller üzerinde çalışıldığını bildiriyor. Ancak çalışma açıklaması, yürürlüğe girmiş yeni bir sistem anlamına gelmiyor. İncelenen duyuruda geçiş tarihi verilmiyor; bu araştırmada ülke çapında sürücü bazlı sisteme geçildiğini gösteren daha yeni bir resmi düzenleme tespit edilemedi.
ANAHTARI VERMEDEN ÖNCE ÜÇ SORU
Ailelerin sigortacıya veya acenteye yazılı olarak yöneltebileceği ilk soru şu: “Aracımı yeni ehliyet alan çocuğum kullanacak. Kaskomda buna ilişkin sürücü, yaş veya ehliyet süresi kısıtı var mı?”
İkinci soru, hasar ödemesine ilişkin: “Bu kullanımda kaza olursa teminat dışında kalma, muafiyet veya özel indirim nedeniyle kesinti uygulanır mı; hangi maddeye göre?”
Üçüncü soru ise yenileme maliyetini ilgilendiriyor: “Trafik ve kasko poliçelerimden ödeme yapılırsa her birinin hasarsızlık avantajı nasıl etkilenir; varsa koruma teminatının sınırları nelerdir?”
Aileler için en somut adım, çocuğun düzenli kullanımını kasko sigortacısına bildirip mevcut şartların uygunluğunu yazılı olarak öğrenmek. Değişiklik gerekiyorsa bunun poliçeye işlenmesini istemek, sözlü bir “sorun olmaz” yanıtından daha sağlam bir dayanak sağlıyor.